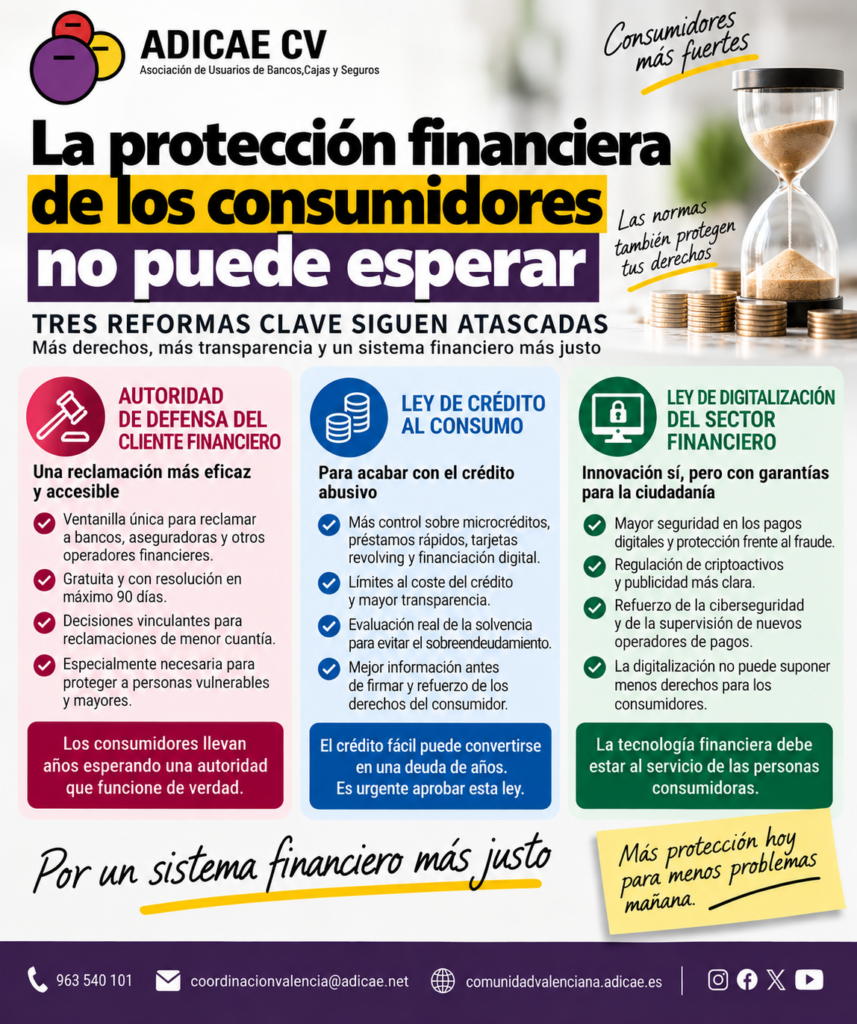
Mientras miles de personas consumidoras continúan enfrentándose a problemas con bancos, créditos rápidos, tarjetas revolving, microcréditos, comisiones, fraudes y dificultades para reclamar, tres reformas especialmente importantes para reforzar su protección de los consumidores siguen pendientes.
Se trata de la Autoridad de Defensa del Cliente Financiero, la nueva Ley de Crédito al Consumo y la Ley de Digitalización y Modernización del Sector Financiero.
Desde ADICAE Comunidad Valenciana consideramos preocupante que la transformación del mercado financiero avance mucho más deprisa que las normas destinadas a proteger a quienes utilizan sus servicios.
Una Autoridad que lleva años esperando
La futura Autoridad Independiente de Defensa del Cliente Financiero es probablemente la reforma más importante para las personas consumidoras.
Su objetivo es establecer una vía única para tramitar reclamaciones frente a bancos, aseguradoras y otros operadores financieros, ofreciendo un procedimiento gratuito y especializado que permita resolver los conflictos sin que acudir a los tribunales sea la única alternativa cuando la entidad rechaza una reclamación.
El diseño previsto establece un plazo máximo de 90 días para resolver y contempla resoluciones vinculantes para las entidades en determinadas reclamaciones de menor cuantía.
Desde ADICAE llevamos años defendiendo la necesidad de contar con mecanismos extrajudiciales verdaderamente eficaces. Los consumidores no necesitan únicamente nuevos anuncios sobre protección financiera: necesitan una Autoridad que funcione y permita reclamar con garantías.
Crédito al consumo: regular antes de que la deuda sea un problema
La segunda gran reforma pendiente es la nueva Ley de Contratos de Crédito al Consumo.
Su importancia resulta evidente ante la expansión de microcréditos, préstamos rápidos, tarjetas revolving y nuevas formas de financiación digital.
Hoy es posible conseguir financiación desde un teléfono móvil en cuestión de minutos. Sin embargo, la facilidad para obtener dinero no siempre va acompañada de la misma facilidad para comprender cuánto acabaremos devolviendo.
La futura regulación pretende reforzar aspectos como la evaluación de solvencia, la transparencia previa a la contratación y la protección frente al sobreendeudamiento, además de introducir mecanismos para limitar el coste de determinados créditos.
Para ADICAE CV, la regulación del crédito de elevado coste resulta especialmente urgente.
Un préstamo fácil de contratar puede convertirse en una deuda que acompañe al consumidor durante años.
La legislación debe actuar antes de que aparezca el sobreendeudamiento y no limitarse a intentar solucionar sus consecuencias posteriormente.
Digitalización financiera: innovación sí, pero con derechos
La tercera reforma que consideramos especialmente relevante es la Ley de Digitalización y Modernización del Sector Financiero.
La relación entre consumidores y entidades financieras está cambiando rápidamente. Operaciones bancarias desde aplicaciones móviles, pagos digitales, nuevos operadores financieros, criptoactivos y servicios completamente digitales forman ya parte del mercado.
La innovación puede ofrecer importantes ventajas, pero también introduce nuevos riesgos.
Fraudes digitales, suplantaciones de identidad, problemas de ciberseguridad, publicidad de productos financieros complejos o dificultades para recibir atención humana son algunos de los problemas que pueden aparecer en un sistema financiero cada vez más digitalizado.
Por ello, desde ADICAE CV defendemos un principio básico: La digitalización no puede significar menos derechos para las personas consumidoras. La tecnología debe utilizarse para mejorar los servicios financieros y su seguridad, no para trasladar nuevas responsabilidades al usuario o dificultar la posibilidad de reclamar.
El mercado avanza más rápido que la protección
Estas tres reformas tienen algo en común: intentan responder a problemas que ya existen.
Los consumidores ya utilizan créditos contratados digitalmente. Ya existen tarjetas revolving y microcréditos de elevado coste. Ya se producen fraudes mediante nuevas tecnologías. Y cada día se presentan reclamaciones frente a entidades financieras. Sin embargo, las herramientas destinadas a reforzar la protección continúan pendientes.
Esta diferencia de velocidad resulta especialmente preocupante.
No podemos permitir que los productos financieros evolucionen en meses mientras la legislación destinada a proteger al consumidor tarde años.
Los consumidores no pueden seguir esperando
Desde ADICAE Comunidad Valenciana reclamamos que estas tres reformas avancen con la máxima celeridad, pero también sin rebajar las garantías previstas ante las presiones de los diferentes sectores afectados.
Necesitamos una Autoridad de Defensa del Cliente Financiero realmente eficaz; una regulación del crédito al consumo capaz de prevenir el sobreendeudamiento y combatir los costes excesivos; y una digitalización financiera que garantice seguridad, transparencia y derechos.
Porque mientras las reformas esperan, los intereses siguen generándose, las comisiones continúan cobrándose, los fraudes evolucionan y las personas consumidoras siguen teniendo que reclamar.
La protección financiera no puede quedarse permanentemente en proyectos, anteproyectos y promesas.
Más protección hoy significa menos problemas mañana. Y los consumidores llevan demasiado tiempo esperando.