Una sentencia histórica del Tribunal de Justicia de la Unión Europea establece que los bancos deben reintegrar inmediatamente el dinero sustraído mediante operaciones no autorizadas, incluso cuando consideren que el cliente ha cometido una negligencia grave. ADICAE Comunidad Valenciana reclama a las entidades financieras que dejen de responsabilizar automáticamente a las víctimas y cumplan sus obligaciones de protección.
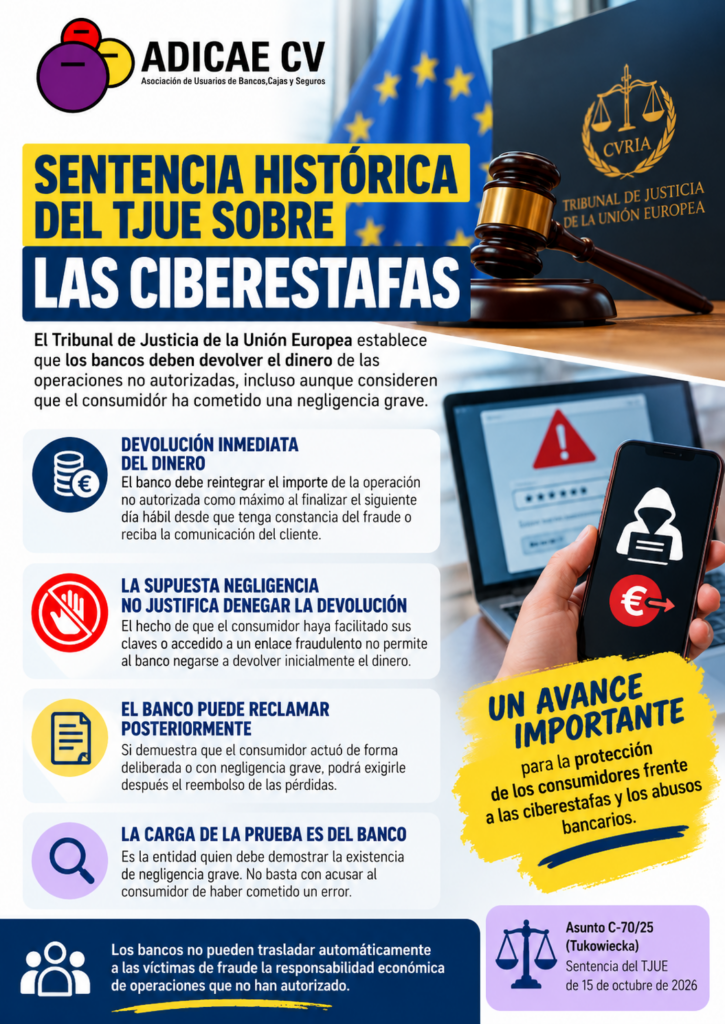
El Tribunal de Justicia de la Unión Europea (TJUE) ha dictado este jueves 15 de octubre una sentencia de enorme trascendencia para la defensa de los consumidores frente a las ciberestafas bancarias. En su resolución del asunto C-70/25, conocido como Tukowiecka, el tribunal europeo establece que las entidades bancarias están obligadas a devolver inmediatamente el dinero sustraído mediante operaciones de pago no autorizadas, aunque consideren que el consumidor actuó con negligencia grave.
Esta decisión supone un importante respaldo a los derechos de miles de ciudadanos que, tras ser víctimas de fraudes digitales, se encuentran con la negativa de sus bancos a devolverles sus ahorros, bajo el argumento de que facilitaron sus contraseñas, introdujeron códigos de seguridad o accedieron a enlaces fraudulentos.
Desde ADICAE Comunidad Valenciana consideramos que esta sentencia refuerza de manera significativa la protección de los usuarios bancarios y deja un mensaje claro: las entidades financieras no pueden utilizar una supuesta negligencia del consumidor como excusa para incumplir su obligación inicial de devolver el dinero de una operación no autorizada.
El caso que ha provocado esta sentencia: una estafa de 700 euros
El origen de esta resolución se encuentra en Polonia, donde una consumidora fue víctima de una estafa mientras intentaba vender un artículo a través de una plataforma de compraventa por Internet. Un supuesto comprador le envió un enlace fraudulento que aparentaba proceder de la propia plataforma para confirmar la venta. Al acceder, la mujer fue redirigida a una página que imitaba la web de su entidad bancaria, donde introdujo sus credenciales de acceso.
Los delincuentes utilizaron posteriormente esos datos para realizar una transferencia no autorizada de aproximadamente 700 euros. La afectada comunicó lo sucedido a su banco al día siguiente, pero la entidad rechazó devolverle el dinero, argumentando que había cometido una negligencia grave al facilitar sus claves bancarias.
Ante esta situación, la consumidora acudió a la justicia, y un tribunal polaco planteó una cuestión prejudicial al TJUE para aclarar si el banco podía negarse a devolver inmediatamente el dinero por considerar que su clienta había sido negligente. La respuesta del tribunal europeo ha sido contundente: la supuesta negligencia grave del consumidor no permite al banco rechazar la devolución inmediata del importe de una operación no autorizada.
Los bancos deben devolver el dinero como máximo al siguiente día hábil
Uno de los aspectos más relevantes de la sentencia es que aclara cómo deben actuar las entidades financieras cuando un consumidor comunica una operación bancaria que no ha autorizado.
Según el TJUE, el proveedor de servicios de pago debe devolver el importe de la operación inmediatamente y, en cualquier caso, como máximo al finalizar el día hábil siguiente a aquel en el que haya detectado la operación o recibido la notificación del cliente, siempre que este la comunique sin demora injustificada.
La sentencia únicamente contempla una excepción a esta obligación inicial: que la entidad tenga motivos razonables para sospechar que el propio cliente ha cometido un fraude y comunique por escrito esos motivos a la autoridad nacional competente. Por tanto, no basta con que el banco alegue que el consumidor ha facilitado sus claves, que ha pulsado un enlace sospechoso o que no ha prestado suficiente atención a un mensaje.
Primero debe devolver el dinero y, posteriormente, si considera que existe negligencia grave, podrá reclamar las pérdidas al consumidor, siempre que consiga demostrarlo.
Esto no significa que todas las víctimas de ciberestafas queden exentas de cualquier responsabilidad, sino que el banco no puede trasladarles automáticamente las consecuencias económicas de una operación no autorizada sin respetar el procedimiento establecido por la normativa europea.
¿Cómo afecta esta sentencia a los consumidores de la Comunidad Valenciana?
La resolución tiene especial importancia para los consumidores valencianos, ya que sus efectos interpretativos alcanzan también a España, donde las ciberestafas bancarias constituyen una preocupación creciente.
Cada vez resulta más habitual encontrarse con mensajes SMS que aparentan proceder del banco, correos electrónicos fraudulentos, llamadas de supuestos empleados de entidades financieras o páginas web que imitan los servicios de banca electrónica. Estas técnicas buscan engañar al consumidor para conseguir sus datos personales o sus credenciales bancarias y utilizarlas posteriormente para sustraer dinero de sus cuentas.
En muchos casos, las víctimas no solamente sufren una pérdida económica importante, sino que también deben enfrentarse a procedimientos de reclamación prolongados, respuestas negativas de sus bancos y la posibilidad de tener que acudir a los tribunales para recuperar sus ahorros. Para una familia valenciana, una estafa de 1.000, 3.000 o 5.000 euros puede representar la pérdida de una parte considerable de sus ahorros, comprometer el pago de la hipoteca o el alquiler e incluso dificultar la atención de los gastos cotidianos.
La nueva sentencia supone un importante avance porque refuerza la obligación de las entidades de actuar con rapidez, evitando que el consumidor tenga que soportar inicialmente las consecuencias económicas de una operación que no ha autorizado, salvo la excepción legal prevista. Además, puede aportar argumentos jurídicos relevantes a quienes hayan presentado reclamaciones por operaciones fraudulentas y hayan recibido una respuesta negativa de su banco basada exclusivamente en una supuesta negligencia grave.
La legislación española ya contemplaba la devolución: ahora el TJUE refuerza su interpretación
En España, el artículo 45 del Real Decreto-ley 19/2018, de servicios de pago, ya establece la obligación de devolver inmediatamente el importe de las operaciones de pago no autorizadas. Sin embargo, uno de los principales conflictos entre consumidores y entidades financieras se produce cuando los bancos consideran que el usuario ha actuado con negligencia grave. Esta circunstancia ha provocado que numerosos afectados tengan que iniciar reclamaciones administrativas o procedimientos judiciales para intentar recuperar su dinero.
La sentencia del TJUE aclara una cuestión fundamental: la obligación de devolución inmediata y la determinación de quién debe asumir definitivamente las pérdidas son dos cuestiones diferentes.
En consecuencia, las entidades financieras no pueden condicionar automáticamente el reintegro inicial a una valoración previa sobre la posible negligencia grave del consumidor.
Esta interpretación refuerza la posición de los afectados y puede resultar especialmente relevante para los procedimientos de reclamación que se encuentren en tramitación
ADICAE Comunidad Valenciana exige que los bancos dejen de culpabilizar a las víctimas
Desde ADICAE CV defendemos que la digitalización bancaria no puede convertirse en un mecanismo para trasladar a los consumidores los riesgos y las consecuencias económicas de los fraudes.
Las entidades financieras han impulsado durante años la utilización de aplicaciones móviles, transferencias electrónicas y servicios bancarios digitales, reduciendo progresivamente la atención presencial y fomentando que los ciudadanos gestionen sus ahorros a través de Internet. Por ello, resulta imprescindible que esta transformación vaya acompañada de sistemas de seguridad eficaces, mecanismos de detección de operaciones sospechosas y procedimientos ágiles para proteger a los usuarios. No es aceptable que los bancos promuevan la utilización masiva de servicios digitales y, cuando se produce una estafa, pretendan trasladar automáticamente toda la responsabilidad al consumidor.
La sofisticación de las técnicas utilizadas por los ciberdelincuentes hace que cualquier persona pueda convertirse en víctima de una suplantación de identidad, independientemente de su edad o de sus conocimientos tecnológicos. Especialmente preocupante resulta la situación de las personas mayores y de quienes presentan mayores dificultades para utilizar herramientas digitales, que pueden encontrarse en una posición de mayor vulnerabilidad ante determinados engaños.
ADICAE CV considera necesario que las entidades bancarias revisen sus procedimientos internos de atención y resolución de reclamaciones para garantizar el cumplimiento de la interpretación establecida por el TJUE. Asimismo, reclamamos que se refuercen las medidas preventivas frente al fraude digital, sin que estas sirvan como justificación para limitar los derechos de los consumidores.
¿Qué deben hacer los consumidores si han sufrido una ciberestafa bancaria?
Desde ADICAE Comunidad Valenciana recomendamos actuar con rapidez y conservar toda la documentación relacionada con el fraude.
1. Comunicar inmediatamente la estafa al banco. Informar de las operaciones no autorizadas y solicitar el bloqueo de las credenciales o medios de pago comprometidos.
2. Solicitar por escrito la devolución del dinero. Es importante dejar constancia de que las operaciones no fueron autorizadas y exigir el reintegro conforme a la normativa de servicios de pago.
3. Presentar una denuncia ante las autoridades. Aportar mensajes, justificantes bancarios, capturas de pantalla y cualquier otra prueba que permita acreditar lo sucedido.
4. Reclamar si el banco rechaza la devolución. Si la entidad se niega a reintegrar el dinero, el consumidor puede presentar una reclamación formal ante su servicio de atención al cliente y, posteriormente, acudir a los organismos competentes o a la vía judicial cuando corresponda.
5. Solicitar asesoramiento especializado. Desde ADICAE CV puedemos ayudarte a analizar la documentación, valorar las circunstancias de cada caso y orientar sobre las vías de reclamación disponibles.
Es importante recordar que esta sentencia se refiere a operaciones de pago no autorizadas. En los supuestos en los que el propio consumidor haya ordenado una transferencia bajo engaño, la situación jurídica puede ser diferente y requiere un análisis individualizado.
Una sentencia que debe marcar un antes y un después en la protección de los usuarios bancarios
La resolución del TJUE representa un importante avance en la defensa de los derechos de los consumidores frente a los abusos bancarios y establece una interpretación que las entidades financieras españolas deberán tener en cuenta.
La protección de los ahorros no puede depender exclusivamente de la capacidad de cada ciudadano para identificar técnicas de fraude cada vez más sofisticadas. Los bancos disponen de recursos tecnológicos, sistemas de vigilancia y herramientas de prevención que deben utilizar de manera eficaz para garantizar la seguridad de las operaciones financieras. Desde ADICAE Comunidad Valenciana insistimos en que las víctimas de ciberestafas necesitan protección, soluciones y respuestas rápidas, no acusaciones automáticas de negligencia ni obstáculos interminables para recuperar su dinero.
La sentencia europea supone una oportunidad para avanzar hacia un sistema bancario más responsable, seguro y respetuoso con los derechos de los consumidores.
Porque la digitalización bancaria debe estar al servicio de los ciudadanos y no convertirse en una excusa para desproteger sus ahorros.